En résumé
La valeur vénale des murs commerciaux se calcule principalement par capitalisation du loyer annuel divisé par un taux de rendement (entre 5 % et 10 % selon l’emplacement). À Beauvais, Compiègne et Amiens, les prix varient fortement selon la localisation (centre-ville, zone commerciale, périphérie), la qualité du locataire et les conditions du bail. Une expertise par un professionnel indépendant est indispensable pour obtenir une valeur fiable et opposable. Une estimation de murs commerciaux fiable repose sur une méthode démontrée, des références de marché locales et datées, et un rapport motivé.
Le marché des murs commerciaux en Hauts-de-France
Beauvais, Compiègne et Amiens partagent un positionnement stratégique dans les Hauts-de-France : à moins de 1h30 de Paris, bien desservies par les autoroutes A1, A16 et A29, ces trois villes concentrent une activité commerciale significative à l’échelle de la Picardie.
Pour un propriétaire de murs commerciaux dans cette région, la question de la valeur de son bien est centrale : vente, transmission, refinancement, litige ou simple bilan patrimonial nécessitent tous une évaluation rigoureuse et documentée.
Le marché de l’immobilier commercial dans les villes moyennes présente une spécificité importante : il est peu transparent. Contrairement au résidentiel, les transactions de murs commerciaux sont rares et les références publiques limitées. C’est précisément pour cette raison que la méthode d’évaluation compte autant que les données de marché elles-mêmes.
Prix au m² et rendement à Beauvais, Compiègne et Amiens en 2026
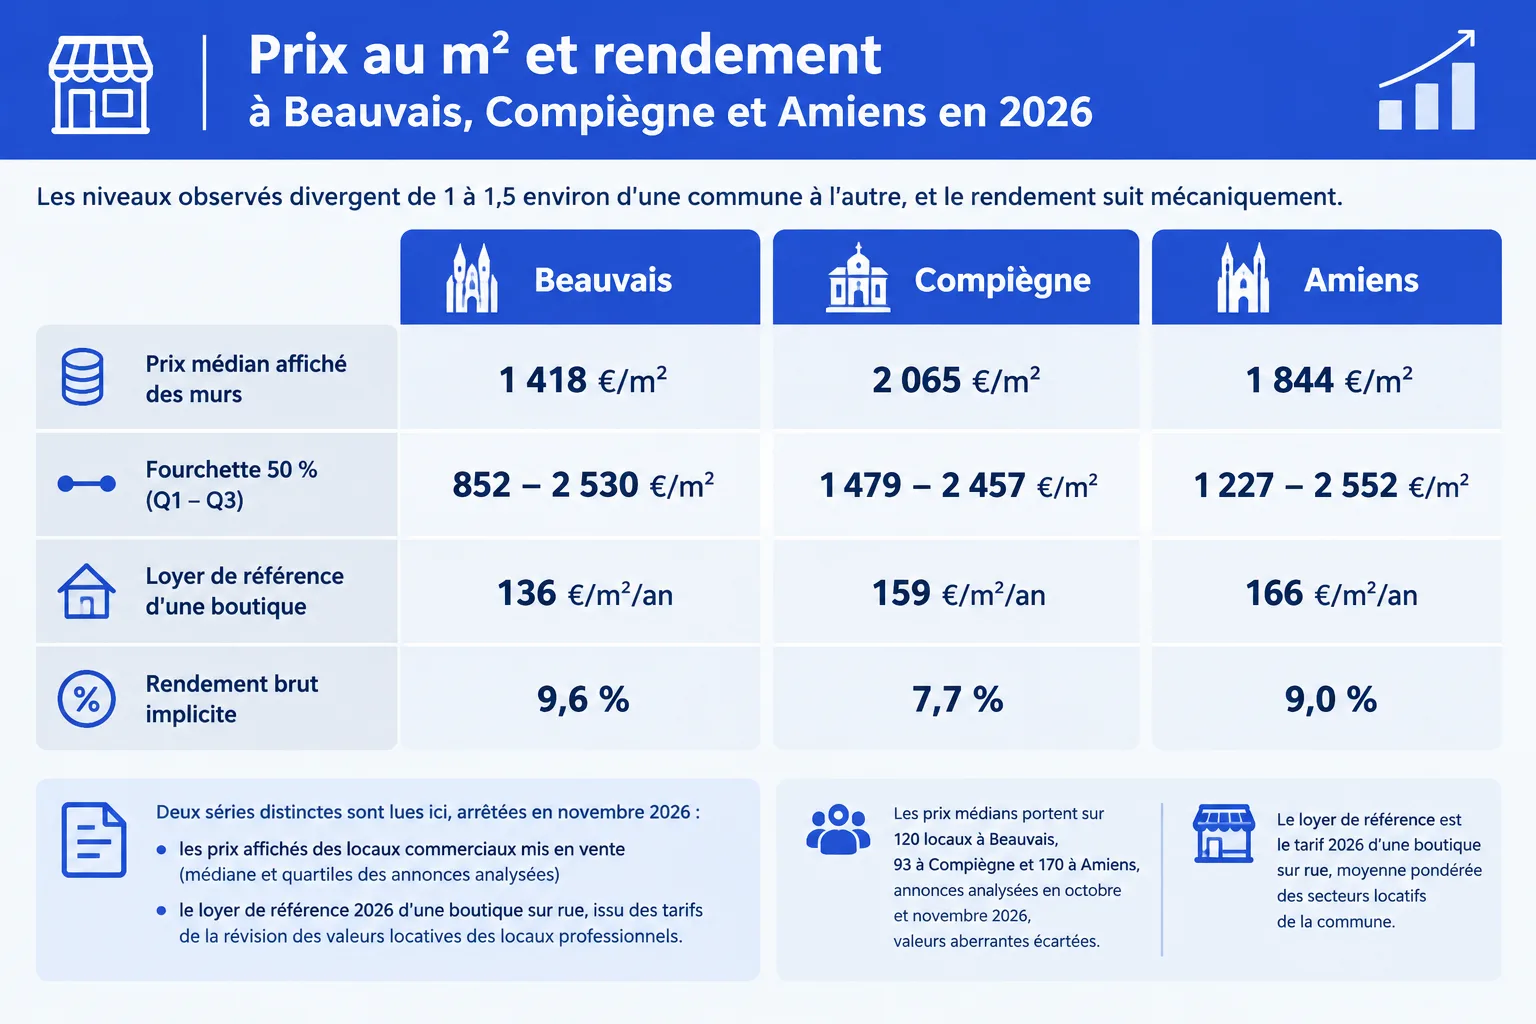
Le prix au m² des murs commerciaux ne se résume pas à une fourchette unique valable pour les trois villes. Les niveaux observés divergent de 1 à 1,5 environ d’une commune à l’autre, et le rendement suit mécaniquement. Deux séries distinctes sont lues ici, arrêtées en novembre 2026 : les prix affichés des locaux commerciaux mis en vente (médiane et quartiles des annonces analysées) et le loyer de référence 2026 d’une boutique sur rue, issu des tarifs de la révision des valeurs locatives des locaux professionnels.
| Ville | Prix médian affiché des murs | Fourchette 50 % (Q1 – Q3) | Loyer de référence d’une boutique | Rendement brut implicite |
|---|---|---|---|---|
| Beauvais | 1 418 €/m² | 852 – 2 530 €/m² | 136 €/m²/an | 9,6 % |
| Compiègne | 2 065 €/m² | 1 479 – 2 457 €/m² | 159 €/m²/an | 7,7 % |
| Amiens | 1 844 €/m² | 1 227 – 2 552 €/m² | 166 €/m²/an | 9,0 % |
Comment lire ces chiffres. Les prix médians portent sur 120 locaux à Beauvais, 93 à Compiègne et 170 à Amiens, annonces analysées en octobre et novembre 2026, valeurs aberrantes écartées. Le loyer de référence est le tarif 2026 d’une boutique sur rue, moyenne pondérée des secteurs locatifs de la commune. Le rendement brut implicite est le rapport entre ce loyer de référence et le prix médian affiché, avant charges, travaux et vacance.
Trois marchés, trois comportements. Beauvais affiche le prix médian le plus bas des trois villes (1 418 €/m²), avec l’écart le plus large entre premier et troisième quartile : la rue, le flux et l’état du local pèsent plus qu’ailleurs, et la périphérie tire la distribution vers le bas. Compiègne porte le prix médian le plus élevé (2 065 €/m²) dans une fourchette resserrée, signe d’un marché plus homogène et d’une demande patrimoniale soutenue sur le centre ancien. Amiens se situe entre les deux (1 844 €/m²), avec la plus grande profondeur de marché : capitale régionale, la ville offre à la fois des cellules d’hypercentre et des ensembles de périphérie, ce qui élargit la distribution.
Rendement brut et taux de capitalisation ne se confondent pas. Le rendement brut se calcule sur un loyer et un prix affichés. Le taux de capitalisation, lui, est appliqué par l’expert après examen du bail, des charges, de la vacance et du risque locatif : il se situe le plus souvent entre 6 % et 8 % en centre-ville des trois villes, jusqu’à 7,5 % – 10 % en périphérie. L’écart entre les deux mesures correspond exactement à ces contraintes. Un rendement brut de 9 % ne vaut donc pas promesse de 9 % nets.
Un contrôle, pas une base de calcul. Le prix au m² sert à recouper le résultat de la capitalisation, jamais à le remplacer. Exemple sur un local amiénois de 90 m² loué 14 000 € par an : à 7 %, la valeur ressort à 200 000 €, soit 2 222 €/m² – cohérent avec la fourchette amiénoise. À l’inverse, la médiane 2021-2025 des ventes DVF, tous locaux confondus, s’établit à 1 190 €/m² dans l’Oise et 1 408 €/m² dans la Somme : ces séries mêlent boutiques, bureaux et locaux d’activité, et ne remplacent pas une lecture par usage et par rue.
Demander une estimation de murs commerciaux
Murs commerciaux vs fonds de commerce : quelle différence ?
Ces deux notions sont souvent confondues, y compris par des propriétaires expérimentés. Pourtant, la distinction est fondamentale pour toute évaluation.
Les murs commerciaux désignent le bien immobilier lui-même : le local, les murs, la toiture, le sol. C’est un actif immobilier, soumis aux règles de l’immobilier d’entreprise.
Le fonds de commerce regroupe les éléments nécessaires à l’exploitation : la clientèle, l’enseigne, le matériel, le droit au bail, le nom commercial. C’est un actif incorporel, lié à l’activité du commerçant. Il relève d’une évaluation de fonds de commerce, dont les critères ne sont pas ceux des murs.
Concrètement : un boulanger peut être locataire de ses murs (il possède le fonds, pas les murs) ou propriétaire des deux. Dans le premier cas, seul le fonds lui appartient. Dans le second, il détient deux actifs distincts, avec deux valeurs distinctes.
Pourquoi cette distinction est cruciale pour l’évaluation ?
Le calcul du prix de vente des murs commerciaux ne concerne que l’immobilier. Il ne tient pas compte de la valeur de l’activité commerciale exercée dans le local. Un local très bien situé peut valoir cher en murs, même si le commerce qui y est exploité est modeste – et inversement.
Confondre les deux notions conduit à des erreurs d’évaluation importantes, parfois défavorables au vendeur, parfois à l’acheteur.
Comment calculer la valeur de murs commerciaux ? La méthode chiffrée, étape par étape
Le calcul de la valeur de murs commerciaux repose sur quatre étapes : fixer le loyer de marché, capitaliser ce loyer, appliquer la décote d’occupation, puis recouper le résultat par comparaison. Chaque étape produit un chiffre vérifiable, et la suivante s’appuie sur la précédente. Le calcul aboutit à une valeur vénale, c’est-à-dire au prix probable du bien dans des conditions normales de marché, et non à une estimation d’agence destinée à l’affichage commercial.
Étape 1 : fixer le loyer de marché
La première étape consiste à déterminer le loyer que le local produirait s’il était reloué librement, à la date de l’expertise.
On retient la surface utile (surface pondérée, hors surfaces non exploitables), puis un loyer annuel au m² pour la catégorie du bien (commerce de pied d’immeuble, local de centre-ville, cellule de périphérie, entrepôt). Le loyer de marché s’obtient en multipliant la surface utile par ce loyer au m² par an.
L’écart avec le loyer en cours doit ensuite être mesuré. Un loyer en cours supérieur au marché soutient la valeur. Un loyer en cours inférieur au marché la pénalise, car l’acquéreur n’encaissera pas la recette théorique. Cet écart est chiffré, jamais supposé.
Étape 2 : capitaliser le loyer
La formule retenue est la suivante : loyer annuel ÷ taux de capitalisation = valeur libre des murs.
Le taux de capitalisation traduit le rendement attendu par un acquéreur pour ce type de bien, dans ce secteur. Il se justifie par les transactions comparables observées, non par une moyenne nationale.
Tableau de sensibilité pour un loyer annuel de 12 000 € :
| Taux de capitalisation | Calcul | Valeur libre |
|---|---|---|
| 5 % | 12 000 € ÷ 0,05 | 240 000 € |
| 6 % | 12 000 € ÷ 0,06 | 200 000 € |
| 7 % | 12 000 € ÷ 0,07 | 171 429 € |
Un point de taux fait varier la valeur de plusieurs dizaines de milliers d’euros. Le taux doit donc être démontré, et non choisi pour atteindre un résultat.
Étape 3 : appliquer la décote d’occupation
La valeur libre obtenue à l’étape 2 suppose un local disponible. Si les murs sont loués, il faut en déduire la décote d’occupation, dont le mécanisme et les variables sont exposés plus haut sur cette page.
Le principe reste simple : la décote s’applique en pourcentage de la valeur libre, et son montant est déduit de cette valeur. Elle est fixée après lecture du bail (durée résiduelle, loyer, indexation, clauses) et analyse du locataire. Elle est ensuite chiffrée dans le rapport, avec son impact en euros.
Étape 4 : recouper par comparaison
Le résultat de la capitalisation est confronté à un contrôle par comparaison. On recherche des transactions portant sur des murs commerciaux comparables (même usage, même secteur, surface proche, état équivalent) et on en déduit un prix au m².
Des ajustements sont ensuite appliqués pour corriger les différences : emplacement, état, surface, date de la transaction, durée du bail en place. Le prix au m² ajusté, multiplié par la surface utile, donne une seconde valeur.
Si les deux approches convergent, la valeur est consolidée. Si elles divergent, l’écart est expliqué et pondéré. Cette confrontation est la garantie d’un résultat rigoureux et conforme aux usages de l’expertise.
Exemple complet : de la surface à la valeur finale
Les montants ci-dessous sont des paramètres d’illustration. Ils doivent être remplacés par les valeurs constatées sur le bien expertisé.
- Surface utile : 80 m².
- Loyer de marché : 150 €/m²/an, soit 80 m² × 150 € = 12 000 €/an.
- Taux de capitalisation retenu : 6 %.
- Valeur libre : 12 000 € ÷ 0,06 = 200 000 €, soit 2 500 €/m².
- Décote d’occupation : 15 %, soit 200 000 € × 15 % = 30 000 €.
- Valeur des murs occupés : 200 000 € − 30 000 € = 170 000 €, soit 2 125 €/m².
Le contrôle par comparaison porte sur des murs commerciaux du même secteur, à un prix au m² ajusté de 2 200 €. Appliqué à 80 m², il donne 176 000 €.
L’écart avec la valeur capitalisée s’établit à 6 000 €, soit environ 3,5 %. Il reste contenu : les deux approches convergent, la valeur de 170 000 € est retenue. Un écart plus large aurait imposé de revoir le taux de capitalisation ou le taux de décote, et de justifier ce choix dans le rapport.
Les trois erreurs de calcul qui faussent le résultat
Capitaliser le loyer facial au lieu du loyer de marché. Le loyer inscrit au bail n’est pas nécessairement le loyer de marché. Capitaliser un loyer sous-évalué minore la valeur des murs ; capitaliser un loyer surévalué la majore artificiellement. L’étape 1 corrige cet écart.
Oublier que la valeur porte sur les murs et non sur le fonds de commerce. Le chiffre d’affaires, la clientèle, le matériel et le droit au bail ne font pas partie de l’assiette. Seul le loyer, rapporté à la surface et au marché, sert de base au calcul. Confondre les deux conduit à des valeurs sans rapport avec le bien.
Appliquer un taux sans justification. Un taux de capitalisation annoncé sans référence aux transactions comparables n’a aucune valeur probante. Il doit être documenté, daté et rattaché à un secteur et à un usage précis.
Chaque paramètre (loyer au m², taux de capitalisation, taux de décote, prix au m² de comparaison) est un choix argumenté. L’expert agréé les expose un par un, en vérifie la cohérence et livre une valeur vénale défendable devant un acquéreur, un notaire ou une juridiction.
Demander une expertise
Les 3 méthodes d’évaluation utilisées par les experts
Les professionnels de l’expertise immobilière commerciale s’appuient sur trois méthodes reconnues. En pratique, ils les combinent pour établir une fourchette de valeur cohérente.
La méthode par le revenu (capitalisation du loyer)
C’est la méthode de référence pour les murs commerciaux occupés. Elle consiste à diviser le loyer annuel hors taxes par un taux de capitalisation qui reflète le risque et l’attractivité de l’emplacement.
Formule : Valeur des murs = Loyer annuel HT / Taux de capitalisation
Exemple concret : un local loué 24 000 € par an avec un taux de capitalisation de 6 % donne une valeur estimée de 400 000 €. Ce même local, dans un emplacement premium où le taux descend à 5 %, serait valorisé à 480 000 €.
Les taux de capitalisation observés en 2025-2026 varient selon les emplacements :
| Type d’emplacement | Taux de capitalisation | Rendement brut attendu |
|---|---|---|
| Artère piétonne, forte fréquentation (N°1) | 4 % – 5 % | 5 % – 6 % |
| Centre-ville de métropole régionale | 5 % – 6 % | 6 % – 7 % |
| Villes moyennes, centres-villes | 6 % – 7,5 % | 7 % – 8 % |
| Zones périphériques, secondaires | 7,5 % – 10 % | 8 % – 10 % |
Dans les villes comme Beauvais, Compiègne ou Amiens, les murs en centre-ville se situent généralement dans la fourchette 6 % à 8 %, avec des variations selon la rue et le type de locataire.
La méthode par comparaison (transactions similaires)
Cette approche consiste à analyser les transactions récentes portant sur des biens comparables dans le même secteur géographique : même surface, même emplacement, même état général.
Elle est moins fiable que la capitalisation en immobilier commercial, car les ventes de murs sont peu nombreuses et les biens rarement homogènes. Elle reste utile comme contrôle de cohérence pour valider la fourchette obtenue par capitalisation.
La base DVF (Demandes de Valeurs Foncières), accessible gratuitement sur data.gouv.fr, recense les mutations immobilières et constitue un point de départ utile, même si le volume de ventes de murs commerciaux y reste limité.
La méthode par le coût (valeur de reconstruction)
Cette méthode évalue le coût de reconstruction à neuf du bâtiment, diminué de la vétusté. Elle est rarement utilisée seule pour des murs commerciaux, mais peut s’avérer pertinente dans des cas spécifiques : bâtiments atypiques, locaux industriels reconvertis, ou biens pour lesquels aucune référence locative n’existe.
Quelle méthode choisir selon le contexte ?
- Murs occupés avec bail en cours : méthode par capitalisation en priorité, complétée par la comparaison.
- Murs vacants : estimation du loyer de marché par comparaison, puis capitalisation sur ce loyer prévisionnel.
- Litige, succession, expropriation : croisement des trois méthodes, avec justification de chaque hypothèse dans un rapport d’expertise formalisé.
Les facteurs qui font varier le prix à Beauvais, Compiègne et Amiens
La localisation : le critère n°1
L’emplacement est le facteur le plus déterminant dans le calcul du prix de vente des murs commerciaux. Un local en pied d’immeuble sur une artère passante peut justifier un loyer – et donc une valeur – deux à trois fois supérieure à un local en retrait.
À Beauvais, les emplacements les plus valorisés se concentrent autour du centre-ville piétonnier (rue Saint-Pierre, place Jeanne Hachette), avec une dynamique commerciale soutenue par la proximité de l’aéroport Beauvais-Tillé et les projets de réaménagement urbain (ZAC Ther, pôle gare). La ville bénéficie d’un avantage compétitif certain grâce à sa proximité avec Paris et ses projets de réhabilitation. Les zones commerciales périphériques (notamment autour du parc Novaparc) offrent des rendements plus élevés mais avec un risque de vacance accru.
À Compiègne, le tissu commercial du centre-ville (rue Solférino, place de l’Hôtel de Ville) reste actif, porté par le bassin d’emploi local et la présence de l’UTC (Université de Technologie de Compiègne). Les zones d’activités en périphérie (Mercières, Venette) constituent un marché distinct, davantage orienté vers les locaux d’activité et les commerces de flux.
À Amiens, capitale régionale de la Picardie, le centre-ville compte près de 800 cellules commerciales, desservant une zone de chalandise de 300 000 habitants. L’agglomération a su maintenir un équilibre entre son centre-ville dynamique et ses trois grands pôles commerciaux de périphérie. Les rues piétonnes (rue des Trois Cailloux, rue de Noyon) concentrent les emplacements les plus valorisés. Les quartiers Saint-Leu et Saint-Pierre bénéficient d’une dynamique de requalification favorable.
La nature du locataire et sa solidité financière
La qualité du locataire influence directement le taux de capitalisation appliqué – et donc la valeur des murs.
Un locataire national (enseigne reconnue, grande surface alimentaire, banque, pharmacie) rassure l’investisseur : le risque d’impayés est faible, la durée d’occupation prévisible. Cela se traduit par un taux de capitalisation plus bas et une valeur plus élevée. Un contrat bien rédigé avec un locataire solide peut majorer le prix de vente de 10 à 15 %.
Un locataire indépendant présente un profil de risque plus élevé. L’expert analysera le taux d’effort (loyer / chiffre d’affaires), qui doit idéalement rester inférieur à 8-10 %. Au-delà, le risque d’impayés augmente, ce qui se traduit par un taux de capitalisation plus élevé et une valorisation plus basse.
La durée et les conditions du bail commercial
Le bail commercial 3/6/9 est le cadre juridique standard. Plusieurs éléments de ce bail influencent directement la valeur des murs :
- Durée restante : un bail récent avec une longue période ferme sécurise les revenus et rassure l’acquéreur. Un bail proche de son échéance triennale expose au risque de résiliation.
- Montant du loyer : si le loyer est très inférieur au marché (loyer « plafonné »), l’actif subit une décote car l’acquéreur ne peut pas immédiatement augmenter les revenus.
- Clauses de refacturation : un bail prévoyant la refacturation de la taxe foncière et des charges au locataire améliore la rentabilité nette et peut majorer le prix de vente.
- Indexation : un loyer indexé sur l’ILC (Indice des Loyers Commerciaux) ou l’ILAT offre une protection contre l’inflation.
Spécificités locales des trois villes
Les trois marchés présentent des caractéristiques distinctes qu’un expert local doit maîtriser :
| Ville | Atouts commerciaux | Points de vigilance |
|---|---|---|
| Beauvais | Proximité Paris, aéroport, projets urbains (Novaparc, ZAC Ther) | Marché résidentiel en légère correction, concurrence périphérique |
| Compiègne | Bassin d’emploi stable, UTC, tourisme patrimonial | Centre-ville de taille moyenne, flux piétons limités hors axes principaux |
| Amiens | Capitale régionale, 300 000 hab. en zone de chalandise, équilibre centre/périphérie | Vacance commerciale à surveiller, pression du e-commerce |
Murs commerciaux occupés vs vacants : un impact majeur sur la valeur
C’est l’une des questions les plus fréquentes lors d’une estimation de murs commerciaux. La réponse est nuancée : l’occupation n’est ni automatiquement une surcote, ni une décote.
Murs occupés : une valeur sécurisée… sous conditions
Un local occupé génère des revenus dès l’acquisition. Pour un investisseur, c’est un avantage majeur : pas de période de vacance, pas de recherche de locataire, visibilité immédiate sur les flux de trésorerie.
Les murs occupés sont généralement mieux valorisés que les murs vacants, à condition que :
- Le loyer soit cohérent avec le marché (ni trop bas, ni trop haut)
- Le locataire présente une solidité financière avérée
- Le bail soit récent et bien rédigé
Cas pratique : Un local de 80 m² loué 18 000 €/an à une enseigne nationale, avec un bail de 9 ans dont 6 restants, dans une rue commerçante de Beauvais. Taux de capitalisation retenu : 6,5 %. Valeur estimée : 277 000 €.
La décote d’occupation : quand le bail pénalise la valeur
Paradoxalement, un local occupé peut subir une décote si le loyer en place est très inférieur au marché. Dans ce cas, l’acquéreur est contraint par les conditions actuelles du bail pour plusieurs années, sans pouvoir revaloriser les revenus.
La décote d’occupation est la différence entre la valeur libre du local (ce qu’il vaudrait sans locataire) et sa valeur occupée. Elle est d’autant plus importante que :
- Le loyer est éloigné du marché (loyer plafonné ou sous-évalué)
- La durée résiduelle du bail est longue
- Le locataire présente un profil fragile (secteur d’activité volatile, bilan tendu)
Murs vacants : liberté mais risque
Un local vacant offre à l’acquéreur la liberté de choisir son locataire ou d’y exercer lui-même une activité. Mais cette liberté a un coût : l’acquéreur doit financer la période de vacance (taxe foncière, charges, absence de revenus) et prendre en charge la recherche d’un locataire.
L’estimation de murs vacants repose sur un loyer prévisionnel établi par comparaison avec les loyers pratiqués dans le secteur, puis capitalisé avec un taux majoré pour tenir compte du risque de vacance.
Cas pratique : Un local de 60 m² vacant en zone secondaire de Compiègne. Loyer de marché estimé : 700 €/mois (8 400 €/an). Taux de capitalisation retenu : 9 % (risque de vacance intégré). Valeur estimée : 93 000 €.
Quel pourcentage de décote pour des murs commerciaux occupés ?
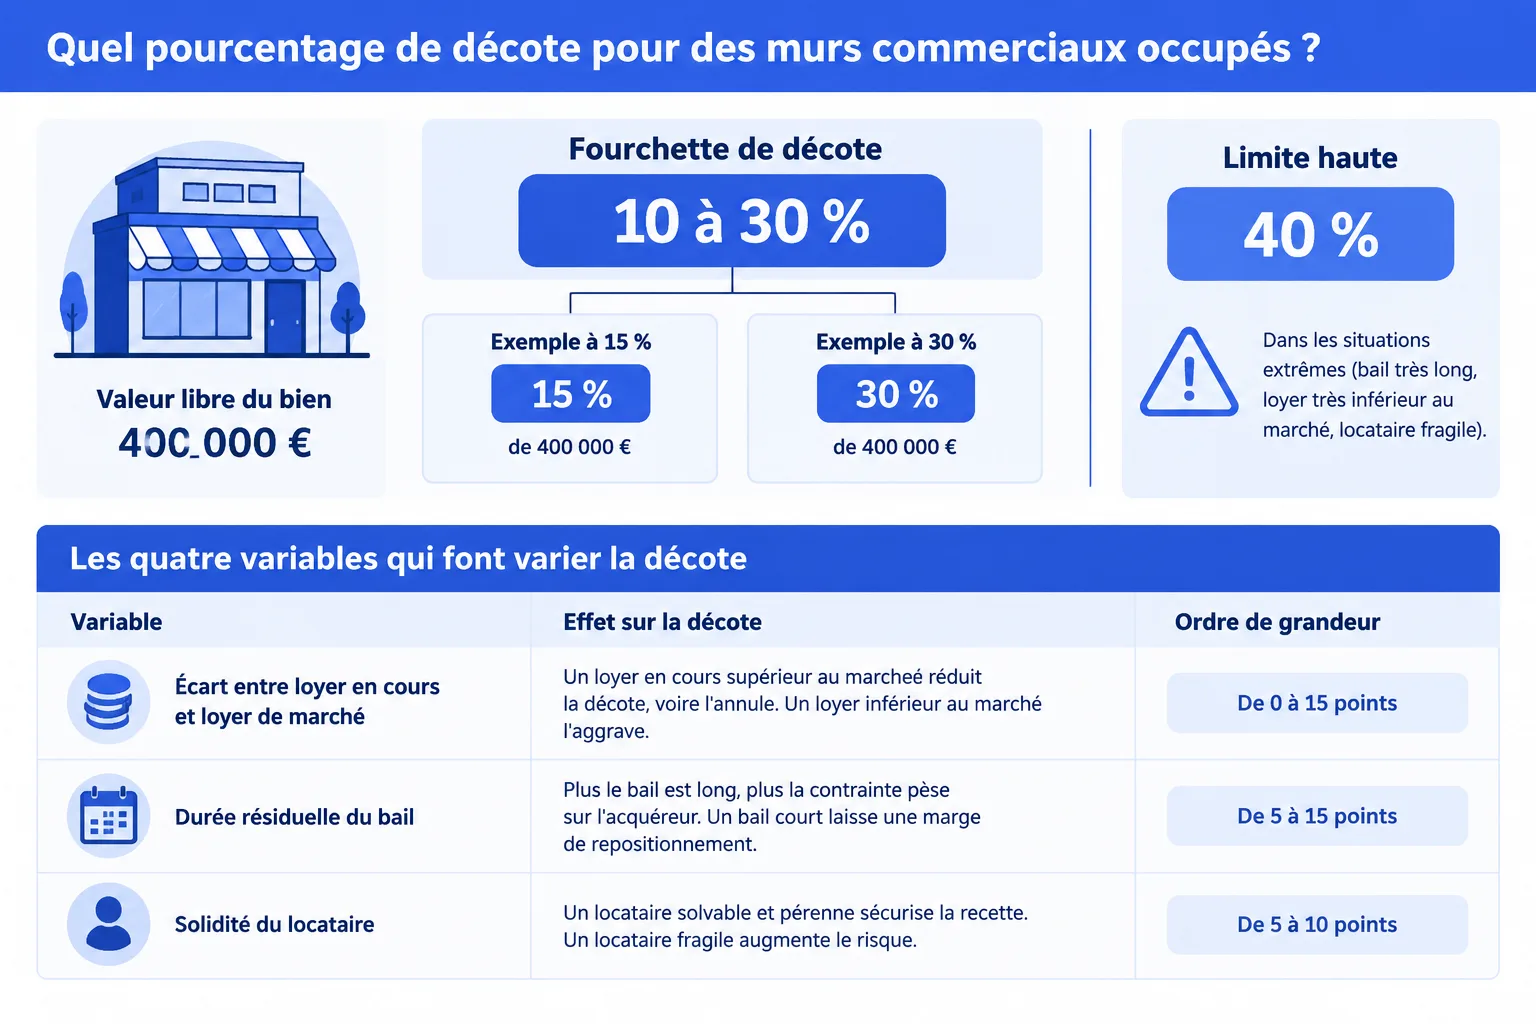
La décote d’occupation sur des murs commerciaux se situe le plus souvent entre 10 et 30 % de la valeur libre du bien. Elle peut atteindre 40 % dans les situations extrêmes (bail très long, loyer très inférieur au marché, locataire fragile). Aucun barème légal ne fixe ce pourcentage, et aucun taux ne s’applique automatiquement : la décote murs commerciaux 10 à 30 % est une fourchette de marché, établie par l’expert à partir du bail et de la situation réelle du local.
La fourchette retenue par les experts
La décote d’occupation mesure l’écart entre la valeur d’un local commercial occupé et celle du même bien libre. Elle existe parce qu’un acquéreur de murs occupés n’achète pas un local disponible : il achète un bail en cours, avec ses loyers, sa durée et ses obligations.
Trois éléments justifient cette décote. Le rendement effectif peut être inférieur au rendement de marché. La jouissance du bien est différée, parfois de plusieurs années. Le risque locatif (impayés, dégradations, départ) est transféré à l’acquéreur. La décote d’occupation murs commerciaux pourcentage n’est donc pas une remise commerciale : c’est la traduction financière de ces contraintes.
Elle se distingue de la décote d’occupation appliquée à un logement, plus élevée en pratique, car un local commercial occupé conserve une vocation locative immédiate et un bail souvent porteur de valeur.
Les quatre variables qui font varier la décote
| Variable | Effet sur la décote | Ordre de grandeur |
|---|---|---|
| Écart entre loyer en cours et loyer de marché | Un loyer en cours supérieur au marché réduit la décote, voire l’annule. Un loyer inférieur au marché l’aggrave. | De 0 à 15 points |
| Durée résiduelle du bail | Plus le bail est long, plus la contrainte pèse sur l’acquéreur. Un bail court laisse une marge de repositionnement. | De 5 à 15 points |
| Solidité du locataire | Un locataire solvable et pérenne sécurise la recette. Un locataire fragile augmente le risque. | De 5 à 10 points |
| Liquidité du bien | Un local standard, bien situé et divisible se revend facilement. Un local atypique réduit le vivier d’acquéreurs. | De 0 à 10 points |
Ces variables se cumulent sans s’additionner mécaniquement. L’expert les pondère, les recoupe et vérifie que le total reste conforme à la fourchette observée sur le marché local.
Deux exemples chiffrés
Les deux situations ci-dessous sont des illustrations méthodologiques. Elles ne correspondent à aucun dossier réel et ne constituent pas une référence de marché.
La méthode de capitalisation retenue est celle appliquée sur cette page : loyer annuel divisé par le taux de capitalisation. Un loyer de 24 000 € capitalisé à 6 % donne une valeur libre de 400 000 €.
Exemple 1 – Local commercial occupé, bail court et locataire solide (décote 15 %)
- Loyer annuel en cours : 24 000 €, conforme au loyer de marché.
- Taux de capitalisation retenu : 6 %.
- Valeur libre : 24 000 € / 6 % = 400 000 €.
- Bail à échéance dans deux ans, locataire solide, local standard et liquide.
- Décote retenue : 15 %.
- Abattement : 400 000 € × 15 % = 60 000 €.
- Valeur des murs occupés : 400 000 € − 60 000 € = 340 000 €.
Exemple 2 – Local commercial occupé, bail long, loyer inférieur au marché et locataire fragile (décote 30 %)
- Loyer annuel en cours : 24 000 €, inférieur au loyer de marché.
- Taux de capitalisation retenu : 6 %.
- Valeur libre : 24 000 € / 6 % = 400 000 €.
- Bail à échéance dans huit ans, locataire fragile, local atypique.
- Décote retenue : 30 %.
- Abattement : 400 000 € × 30 % = 120 000 €.
- Valeur des murs occupés : 400 000 € − 120 000 € = 280 000 €.
Dans le second cas, la décote reste dans la fourchette haute sans atteindre les 40 % réservés aux situations extrêmes (bail très long, loyer très éloigné du marché, risque locatif avéré).
Pourquoi aucun pourcentage ne s’applique automatiquement
Aucun texte ne fixe de taux de décote. Aucun pourcentage ne peut donc être appliqué sans examen du bail et du bien. L’expert agréé procède par étapes : lecture du bail (durée, loyer, indexation, charges, clauses), comparaison avec les loyers de marché, analyse de la situation du locataire, appréciation de la liquidité du local.
Le rapport doit démontrer le raisonnement, pas seulement l’annoncer. Il expose la valeur libre, la méthode de capitalisation, les variables retenues, le taux appliqué et son impact chiffré. Il justifie chaque point par des références vérifiables et reste conforme aux usages de l’expertise immobilière. Un taux annoncé sans démonstration n’a aucune valeur probante.
Cette rigueur protège les deux parties : le propriétaire, qui connaît la valeur réelle de ses murs occupés, et l’acquéreur, qui mesure le risque transféré.
Demander une expertise
Pourquoi faire appel à un expert immobilier indépendant ?
Expert vs agence immobilière : deux missions différentes
Une agence immobilière commerciale a pour mission de vendre un bien. Son estimation est souvent orientée vers la mise en marché, parfois optimiste pour décrocher le mandat. Elle ne produit pas de rapport d’expertise formalisé, opposable en cas de litige.
Un expert immobilier indépendant a pour mission exclusive d’établir la valeur vénale objective d’un bien. Il n’a aucun intérêt à la transaction. Son rapport est motivé, documenté, et peut être produit devant un tribunal, un notaire ou une administration fiscale.
Les honoraires d’un expert immobilier ne sont pas calculés en pourcentage de la valeur du bien : ils sont fixés en fonction du temps passé et de la complexité de la mission. C’est une garantie d’indépendance essentielle.
La valeur d’une expertise certifiée
Une expertise de murs commerciaux réalisée par un professionnel qualifié est indispensable dans plusieurs situations :
- Vente ou acquisition : fixer un prix juste, éviter les mauvaises surprises
- Succession ou donation : justifier la valeur retenue auprès de l’administration fiscale
- Litige : disposer d’un rapport opposable (divorce, indivision, contentieux locatif)
- Refinancement bancaire : appuyer un dossier de crédit sur une valeur certifiée
- Expertise judiciaire : lorsqu’un tribunal désigne un expert pour trancher un désaccord sur la valeur
Pour les missions judiciaires, l’expert doit être inscrit sur la liste d’une Cour d’appel et prêter serment d’impartialité. Le cabinet intervient près la Cour d’appel d’Amiens, compétente pour l’Oise et la Somme. Cette inscription garantit son indépendance totale vis-à-vis des parties au litige.
Combien coûte une expertise de murs commerciaux ?
Le coût varie selon la complexité de la mission, la superficie du bien et la localisation. Le prix d’une expertise immobilière suit la même logique. À titre indicatif :
- Expertise amiable simple (estimation avant vente) : à partir de 800 à 1 500 € HT
- Expertise formalisée (rapport complet, opposable) : entre 1 500 et 3 000 € HT selon la complexité
- Expertise judiciaire : provision généralement comprise entre 2 000 et 3 000 €, fixée par le juge
Ces montants sont sans commune mesure avec les enjeux financiers d’une transaction mal évaluée. Sur un bien à 300 000 €, une erreur d’évaluation de 10 % représente 30 000 € de perte.
Vous êtes propriétaire de murs commerciaux à Beauvais, Compiègne ou Amiens ?
Que vous envisagiez une vente, une transmission ou que vous ayez besoin d’une valeur certifiée pour un dossier juridique ou fiscal, une expertise indépendante est le meilleur investissement que vous puissiez faire avant de prendre une décision.
Contactez le cabinet Bouharrou Expertise pour une première analyse de votre situation. Intervention sur Beauvais, Compiègne, Amiens et l’ensemble des Hauts-de-France.
FAQ
Quel est le prix au m² des murs commerciaux à Beauvais, Compiègne et Amiens ?
Le prix au m² est un indicateur peu fiable pour les murs commerciaux, car la valeur dépend avant tout des revenus locatifs et non de la surface. À titre indicatif, les fourchettes observées en 2025-2026 dans les villes moyennes comme Beauvais, Compiègne et Amiens se situent entre 800 et 2 500 €/m² selon l’emplacement (centre-ville vs périphérie), la qualité du locataire et les conditions du bail. Ces fourchettes sont à vérifier localement sur la base de transactions récentes.
Combien coûte une expertise de murs commerciaux en valeur vénale à Beauvais, Compiègne et Amiens ?
Le coût d’une expertise immobilière varie selon la complexité et la nature de la mission. Pour une expertise amiable (avant vente ou pour un bilan patrimonial), comptez entre 800 et 1 500 € HT. Pour un rapport formalisé et opposable (succession, litige, refinancement), la fourchette se situe entre 1 500 et 3 000 € HT. Les honoraires sont calculés au temps passé, et non en pourcentage de la valeur du bien : c’est une garantie d’indépendance.
Quelle est la différence entre valeur vénale et prix de vente ?
La valeur vénale est la valeur objective d’un bien, telle qu’elle résulterait d’une transaction entre un vendeur et un acheteur informés, agissant librement et sans contrainte. C’est la valeur établie par l’expert. Le prix de vente est le prix effectivement négocié et accepté par les deux parties. Il peut s’écarter de la valeur vénale selon les circonstances de la transaction (urgence, méconnaissance du marché, négociation). L’expertise vise précisément à établir la valeur vénale pour servir de référence objective.
Combien de temps dure une expertise de murs commerciaux ?
Une expertise standard (visite du bien, analyse du bail, recherche de références, rédaction du rapport) prend généralement 2 à 4 semaines à compter de la réception de tous les documents nécessaires (bail, titre de propriété, plans, derniers avis de taxe foncière). Pour une expertise judiciaire, les délais sont fixés par le tribunal et peuvent être plus longs selon la complexité du dossier.
Un expert immobilier peut-il estimer des murs commerciaux occupés ?
Oui, et c’est même le cas le plus courant. L’estimation de murs commerciaux occupés s’appuie sur les données réelles du bail : montant du loyer, durée résiduelle, charges refacturées, historique de paiement. L’expert analyse également la solidité financière du locataire et la cohérence du loyer avec le marché local. Cette analyse permet de calculer la valeur par capitalisation et d’identifier d’éventuelles décotes ou surcotes liées aux conditions du bail.
Faut-il un expert agréé pour une expertise judiciaire ?
Oui. Dans le cadre d’une procédure judiciaire, le tribunal désigne un expert inscrit sur la liste d’une Cour d’appel. Cet expert a prêté serment d’impartialité et est soumis à des obligations strictes de neutralité et de contradictoire. Son rapport a une valeur juridique que n’a pas une simple estimation amiable. Pour des missions privées (succession, divorce amiable, vente), un expert non judiciaire peut intervenir, mais il est recommandé de choisir un professionnel certifié (REV, MRICS ou équivalent) pour garantir la qualité et la rigueur du rapport.
Sources utiles
- Demandes de Valeurs Foncières (DVF) – data.gouv.fr : base officielle des transactions immobilières en France
- Service-Public.fr – Valeur locative des locaux professionnels : calcul officiel de la valeur locative cadastrale
- INSEE – Indice des Loyers Commerciaux (ILC) : indice de référence pour la révision des loyers commerciaux
- Légifrance – Code de commerce, bail commercial : textes de référence sur le statut des baux commerciaux
- Charte de l’Expertise en Évaluation Immobilière : référentiel méthodologique des experts immobiliers en France
- Fédération des Acteurs du Commerce dans les Territoires (FACT) : données sur la vacance commerciale en France
- Equimmox – prix au m² des locaux commerciaux par ville : médianes et quartiles des annonces analysées, données d’octobre et novembre 2026
- SAD Marketing – loyers commerciaux de référence et prix des murs (Oise, Somme) : tarifs DGFiP 2026 et ventes DVF 2021-2025